
金刚石在线讯 近日,金刚石产业一条消息引起广泛关注。国内首批芯片级金刚石热沉片招标正式落地,海光深算4确定采用单晶金刚石散热方案,首批总量约50万片,对应价值量近5亿元,将于11月起分批供货且与GPU实现1:1配比,其中单晶方案占比接近九成,多晶仅作为过渡方案。
此次招标是金刚石散热在芯片近端应用领域首次实现0到1的商业化突破,标志着国内金刚石散热产业正式从送样验证阶段迈入批量交付阶段,行业产业化元年的大幕就此拉开。
为什么选择金刚石散热?
在众多热沉材料中,金刚石天然热导率高达2000W/(m·K)以上,达到了铜的4倍、铝的8倍以上。同时,其热膨胀系数仅为1.0-1.5×10-6/K,与半导体芯片核心材料硅和碳化硅高度匹配,这种热学性能的高度相似,可确保金刚石热沉在经历上万次温度循环后仍能保持界面稳定,有效避免了因热膨胀失配导致的界面脱层问题。此外,金刚石还具有超高硬度、低CTE、低介电常数、高电阻率、低密度、耐腐蚀等优异性能。因此,在芯片制造或封装工艺中,金刚石非常适合用于薄膜器件的衬底材料,芯片封装基板,多芯堆叠转接板以及末端散热器等结构中。
金刚石导热原理主要基于声子的传导机制。在金刚石晶体中,碳原子的振动以声子的形式传递热量。由于金刚石的共价键强且晶体结构规整,声子在其中的散射几率极小,能够以极高的速度传播热量。与金属中主要依靠自由电子导热不同,金刚石的这种声子导热方式使其在高温下依然能够保持良好的导热性能,并且不会像金属那样因电子散射等因素而导致导热率下降。
目前,金刚石生长工艺主要有两条技术路线,一是高温高压(HTHP),二是微波等离子体化学气相沉积(MPCVD)。前者“压”出的金刚石晶粒纯净、缺陷少,热导性能极佳,但设备腔体只有拳头大,成品只能是毫米级颗粒,难以做成大面积热沉片。后者因等离子体密度高、能量集中,成为目前“长”出顶尖热沉片的首选。
散热竞速:不同路线各有看点
单晶金刚石拥有高度规整、近乎完美的晶体结构特征,赋予了其高硬度、良好的透光性和热导率等本征性能。单晶金刚石热导率可达2200 W/(m·K),但受限于高成本与小尺寸,多被用作高端散热片,应用于对散热要求极高、精度要求严苛的军事雷达、量子计算芯片等核心设备,保障设备运行时热量精准、快速散发。
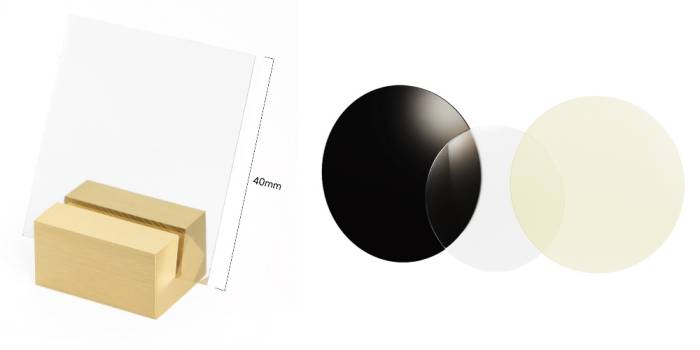
单晶金刚石(左)和多晶金刚石(右)热沉片,图源:沃尔德
多晶金刚石是由大量微小晶粒聚合而成的多晶集合体,因晶界等因素热导率略低于单晶,但仍可达到2000W/(m·K),相比单晶金刚石在制备效率与材料成本上有优势。
除了单晶和多晶,金刚石散热技术路线还包括金刚石复合材料,其中金刚石铜的综合优势最为突出。相较于纯金刚石材料,其加工性更强、成本可控、量产性价比高,同时兼备优于传统金属散热材料的导热性能与适配芯片的热膨胀系数,在兼顾散热性能与商业化成本方面具备显著优势。
不同路线的产业化节奏也各有侧重。金刚石铜复合材料成本较纯金刚石低,技术成熟度高、产业化性价比突出,适用于封装盖板及冷板/微通道,有望率先放量;多晶金刚石热沉片通过键合贴合芯片,核心突破点在于表面光滑度与卷曲控制,未来1-3年有望进一步走向成熟;而单晶金刚石是行业长期技术突破方向,目前2英寸以上大尺寸的稳定量产仍是核心攻关目标。未来随着大尺寸生长工艺成熟,有望导入最高端的算力架构,持续替代传统散热材料。
企业纷纷入局
2026年被业内视作金刚石散热材料商用化落地元年。根据中泰证券,2026年全球AI芯片用金刚石散热片,市场大约87亿元人民币,到2030年能涨到592亿元,年复合增长率超过60%。
国内超硬材料行业掀起了一场声势浩大的“散热潮”。黄河旋风、四方达、力量钻石、惠丰钻石、沃尔德、国机精工等一众头部企业几乎集体宣布进军金刚石散热赛道。现阶段,绝大多数企业金刚石散热产品仍处于送样验证或小批量试产阶段,尚未实现产业化。
除超硬材料企业外,其他赛道厂商也争相布局。碳化硅企业中,天岳先进发力单晶金刚石与金刚石复合材料;三安光电走多晶路线,其金刚石热沉衬底已在民用射频、民用雷达、激光领域被客户采用并进入小批量出货阶段。家电零部件企业宏昌科技拟收购昆吾半导体和尤品新材料各45%股权,目标公司核心产品包括金刚石散热材料。
小结
AI算力浪潮之下,散热材料正开启从铜基到金刚石基的代际更迭。赛道胜负的核心是良率与成本的突破,唯有跨过量产门槛,才能把实验室中的“奢侈品”,变成算力工厂可稳定采购、大规模应用的主流工业品。
参考来源:
[1]赵柯臣.面向大功率芯片集成的金刚石异质连接及界面散热特性
[2]怀新财富资讯、乐晴智库精选、中信建投证券研究、粉体网

关注我们
 扫描二维码关注微信


 手机站


